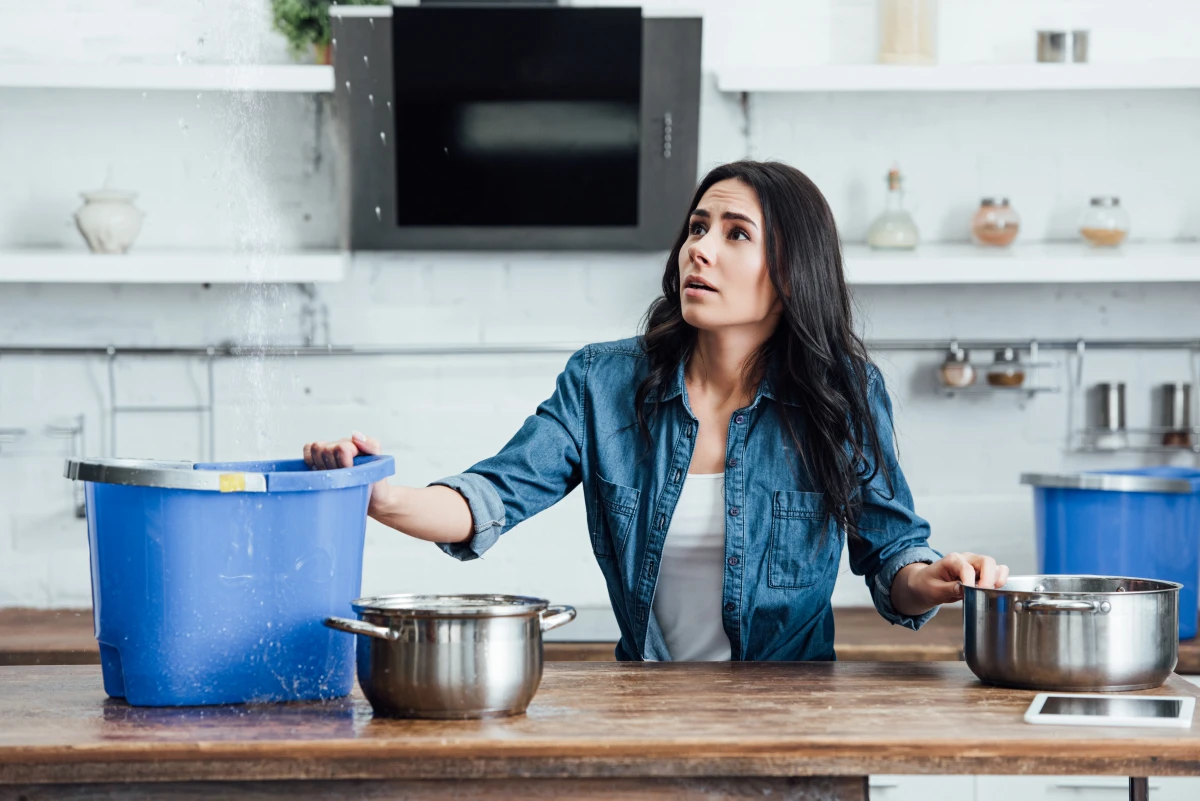
Face aux caprices météorologiques et aux incidents domestiques, les dégâts des eaux représentent une menace constante pour les propriétaires et les locataires. Comprendre les subtilités de la prise en charge par l'assurance habitation devient alors crucial pour faire face sereinement à ces sinistres. Décryptage des garanties, des exclusions et des démarches à suivre pour une indemnisation optimale.
Les différents types de dégâts des eaux couverts par l'assurance habitation
L'assurance habitation offre généralement une protection contre une variété de dégâts des eaux. Parmi les cas les plus fréquents, on trouve :
- Les fuites de canalisations, qu'elles soient apparentes ou non
- Les infiltrations par la toiture ou les murs
- Les débordements d'appareils à effet d'eau (lave-linge, lave-vaisselle, etc.)
- Les refoulements d'égouts
- Les dégâts causés par les eaux de ruissellement
Selon une étude de la Fédération Française de l'Assurance, les dégâts des eaux représentent près de 25% des sinistres déclarés en assurance habitation, avec un coût moyen de 1 800 euros par sinistre.
Les garanties incluses dans une assurance habitation standard
Une assurance habitation classique couvre généralement :
- Les dommages à vos biens (meubles, électroménager, vêtements, etc.)
- Les dégâts causés au bâtiment (murs, plafonds, sols)
- La recherche de fuite, dans certaines limites
- Les frais de relogement temporaire si votre logement devient inhabitable
Les exclusions courantes : ce que votre assurance ne couvre pas
Certains dommages sont généralement exclus des garanties de base :
- Les dégâts dus à un défaut d'entretien manifeste
- Les infiltrations par les joints d'étanchéité non réparés
- Les dommages causés par une inondation (qui relèvent d'une garantie spécifique)
- Les frais de réparation de la source du dégât (robinet, tuyau, etc.)
Comment déclarer un dégât des eaux à son assurance ?
La déclaration d'un dégât des eaux doit suivre une procédure précise :
- Constatez le sinistre et prenez des mesures conservatoires pour limiter les dégâts
- Informez votre assureur dans les 5 jours ouvrés suivant la découverte du sinistre
- Remplissez le constat amiable dégât des eaux si d'autres parties sont impliquées
- Rassemblez les preuves (photos, factures des biens endommagés)
- Attendez le passage de l'expert mandaté par l'assurance
L'expertise : une étape cruciale dans l'indemnisation
L'expert joue un rôle central dans l'évaluation des dommages et la détermination de l'indemnisation. Son rôle consiste à :
- Vérifier la réalité du sinistre
- Évaluer l'étendue des dégâts
- Estimer le montant des réparations
- Déterminer les responsabilités éventuelles
Le calcul de l'indemnisation : entre vétusté et valeur à neuf
Le montant de l'indemnisation dépend de plusieurs facteurs :
- La valeur des biens endommagés
- Le taux de vétusté appliqué
- Les franchises prévues au contrat
- Les éventuelles limites de garantie
Les options pour améliorer sa couverture dégâts des eaux
Pour une protection optimale, plusieurs options peuvent être envisagées :
- La garantie "recherche de fuite étendue"
- L'augmentation des plafonds d'indemnisation
- La réduction des franchises
- La souscription d'une garantie "valeur à neuf" étendue
Prévention et entretien : les clés pour limiter les risques
La meilleure protection reste la prévention. Voici quelques mesures essentielles :
- Inspecter régulièrement les installations d'eau
- Entretenir les toitures et gouttières
- Vérifier l'étanchéité des joints et fenêtres
- Installer des détecteurs de fuite
- Fermer le robinet d'arrivée d'eau en cas d'absence prolongée
Face à la complexité des contrats d'assurance et à la diversité des situations de dégâts des eaux, une compréhension approfondie de votre couverture est indispensable. N'hésitez pas à solliciter votre assureur pour clarifier les points obscurs et optimiser votre protection. En cas de sinistre, une réaction rapide et des démarches bien menées vous permettront de bénéficier pleinement de vos garanties et de surmonter cette épreuve avec sérénité.


